Domain cyberleague.de kaufen?
Wir ziehen mit dem Projekt
cyberleague.de um.
Sind Sie am Kauf der Domain
cyberleague.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cyberleague.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
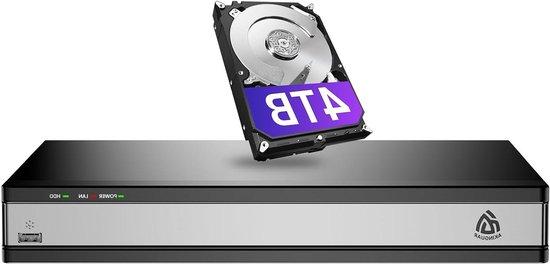
Netzwerk-Videoaufzeichner - Überwachungskamerasystem - Sicherheit für Zuhause - 16 Kanäle, 4K-Auflösung - 4 TB Speicherplatz - SchwarzÜberwachen Sie Ihr Eigentum jederzeit mit diesem fortschrittlichen 16-Kanal-4K-Netzwerkvideorekorder (NVR). Dieses System bietet die Flexibilität, bis zu 16 Kameras anzuschließen, sodass Sie große Bereiche effektiv überwachen und jederzeit ein Gefühl der Sicherheit genießen können. Dank der Plug-and-Play-PoE-Technologie ist die Installation einfach; ein einziges Kabel pro Kamera reicht für Stromversorgung und Datenübertragung. Profitieren Sie von gestochen scharfer 4K-Ultra-HD-Videoqualität für einen detaillierten Überblick über Ihren Garten, Ihre Einfahrt oder Ihr Büro. Mit der KI-gestützten Personen-Erkennung erhalten Sie sofortige Benachrichtigungen über die App oder per , sodass Sie immer über wichtige Ereignisse informiert sind. Die mitgelieferte 4-TB-Festplatte bietet ausreichend Speicherplatz für kontinuierliche Aufnahmen, die Sie lokal oder aus der Ferne über Ihr Smartphone oder Ihren PC ansehen können. Erleben Sie die Zukunft der Sicherheit mit effizienter H.265+-Kodierung, di624,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **

Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
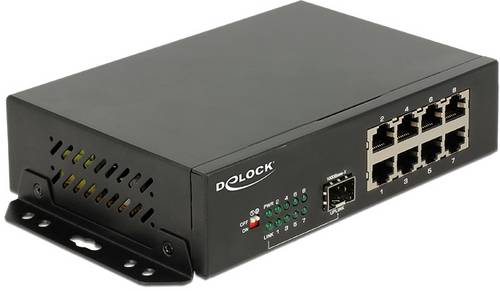
Delock 87708 87708 Netzwerk Switch 8 Port 1 GBit/s integrierte FirewallMit diesem Gigabit Ethernet Switch von Delock können verschiedene Netzwerkkomponenten verbunden werden. Zusätzlich bietet der eingebaute SFP-Schacht die Möglichkeit, das Netzwerk um einen Lichtwellenleiter-Anschluss zu erweitern.117,43 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
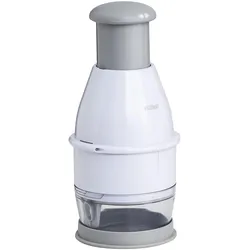
Kelomat Hacker komfortDer KELOMAT Hacker Komfort ist ein praktischer Küchenhelfer zum schnellen und mühelosen Zerkleinern von Zutaten wie Zwiebeln, Kräutern, Nüssen oder Gemüse. Dank der hochwertigen Edelstahlklinge ermöglicht er präzises Hacken ohne großen Kraftaufwand. Die integrierte Hackschale sorgt für sauberes Arbeiten, während das aufklappbare Gehäuse eine einfache Reinigung ermöglicht. Der kompakte Hacker ist spülmaschinengeeignet und eignet sich ideal für die tägliche Küchenarbeit.20,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Netzwerk-Videoaufzeichner - Überwachungskamerasystem - Sicherheit für Zuhause - 16 Kanäle, 4K-Auflösung - 4 TB Speicherplatz - SchwarzÜberwachen Sie Ihr Eigentum jederzeit mit diesem fortschrittlichen 16-Kanal-4K-Netzwerkvideorekorder (NVR). Dieses System bietet die Flexibilität, bis zu 16 Kameras anzuschließen, sodass Sie große Bereiche effektiv überwachen und jederzeit ein Gefühl der Sicherheit genießen können. Dank der Plug-and-Play-PoE-Technologie ist die Installation einfach; ein einziges Kabel pro Kamera reicht für Stromversorgung und Datenübertragung. Profitieren Sie von gestochen scharfer 4K-Ultra-HD-Videoqualität für einen detaillierten Überblick über Ihren Garten, Ihre Einfahrt oder Ihr Büro. Mit der KI-gestützten Personen-Erkennung erhalten Sie sofortige Benachrichtigungen über die App oder per , sodass Sie immer über wichtige Ereignisse informiert sind. Die mitgelieferte 4-TB-Festplatte bietet ausreichend Speicherplatz für kontinuierliche Aufnahmen, die Sie lokal oder aus der Ferne über Ihr Smartphone oder Ihren PC ansehen können. Erleben Sie die Zukunft der Sicherheit mit effizienter H.265+-Kodierung, di624,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
Ähnliche Suchbegriffe für Liebhaberei
-
Hacker, Winfried: Allgemeine ArbeitspsychologieAllgemeine Arbeitspsychologie , Eine Allgemeine Arbeitspsychologie als Darstellung der psychischen Regulation von Erwerbstätigkeiten hat sich seit Längerem als Brücke zwischen psychologischen Grundlagenerkenntnissen und Theorien sowie ihrer Nutzung beim Gestalten menschengerechter Arbeit bewährt. Mit der Zunahme informationsverarbeitender Tätigkeiten in der Produktion und im Dienstleistungsbereich mit digitalen Arbeitsmitteln sowie dem Berücksichtigen handlungspsychologischer Aspekte in internationalen und nationalen Standards (DIN EN ISO 6385/2016, DIN EN ISO 10075/2018 oder DIN EN ISO 9241-110/2020) gewann die Allgemeine Arbeitspsychologie weiter an Bedeutung. Es gilt nicht nur, den Anstieg psychischer Beeinträchtigungen und Ausfallzeiten im Zusammenhang mit der Erwerbsarbeit zu bremsen, sondern diese leistungs-, lern- und gesundheitsförderlich zu gestalten. Die vorliegende Ausgabe ist vollständig überarbeitet, erweitert und zugleich verdichtet. Sie berücksichtigt die veränderten Anforderungen im Fertigungs- und Dienstleistungsbereich, die Entwicklung der Aus- und Weiterbildung sowie die sich wandelnden Lese- und Lerngewohnheiten. Der modulare Aufbau ermöglicht das Bearbeiten auch einzelner Kapitel, unterstützt durch Verweise, Marginalien und ein Glossar. Die Darstellung der wachsenden Rolle der menschengerechten Gestaltung auch kognitiver (geistiger) Anforderungen der Erwerbsarbeit wendet sich nicht nur an Fachleute und Studierende der Psychologie, sondern ebenso der Arbeitswissenschaften, Arbeitsmedizin, Arbeitssoziologie, Betriebswissenschaft, Informatik und Ingenieurwesen mit einer Orientierung an den Bedürfnissen der Nutzerinnen und Nutzer ihrer Erzeugnisse. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 4., vollständig überarbeitete Aufl. 2023, Erscheinungsjahr: 202303, Produktform: Kartoniert, Autoren: Hacker, Winfried~Sachse, Pierre, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete Aufl. 2023, Seitenzahl/Blattzahl: 608, Abbildungen: zahlreiche Abbildungen und Tabellen, Keyword: Arbeitsgestaltung; Arbeitswissenschaft; Arbeitsbelastungen; Fehlregulation; Arbeit 4.0; Digitalisierung; Arbeitsanforderungen, Fachschema: Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Arbeits-, Wirtschafts- und Organisationspsychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vdf Hochschulverlag AG, Verlag: Vdf Hochschulverlag AG, Verlag: vdf Hochschulverlag AG an der ETH Zrich, Länge: 242, Breite: 171, Höhe: 37, Gewicht: 1244, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 5911877, Vorgänger EAN: 9783801725402 9783456842493 9783456829173 9783456814643 9783456804439, eBook EAN: 9783728141439, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 101894474,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.